V Európe sa dostupnosť bývania opäť zhoršila. Slovensko a Česko patria ku krajinám, kde sa možnosti zaobstarať si vlastné bývanie z roka na rok zhoršujú. Dôvodom sú drahšie nehnuteľnosti, za ktorými rast platov nestíha.
Kupujúci sa tak musia stále viac zadlžovať a splácať úvery desiatky rokov. Pokiaľ sa úroky pohybovali okolo jedného až dvoch percent, bolo to ešte znesiteľné. V súčasnosti na Slovensku vystúpili nad štyri percentá a v Česku dokonca nad päť percent. To predražuje splátky a mnohí žiadatelia si už hypotéky nemôžu dovoliť.
Kde sa ubytovať
Európska komisia každý rok počíta index, ktorý ukazuje, ako sa mení pomer cien nehnuteľností a príjmov domácností. Ak sa index zvyšuje, dostupnosť bývania sa zhoršuje. Ak klesá, pomer sa zmenšuje a domácnosti si za svoje peniaze môžu dovoliť kúpiť viac.
Rozhodujúce je, či je rýchlejšie zvyšovanie platov alebo ho predbehne zdražovanie nehnuteľností. V celej Európskej únii stúpol index za desať rokov o 6,8 percenta, dostupnosť vlastného bývania sa teda zhoršila. Vývoj v jednotlivých krajinách však bol odlišný.
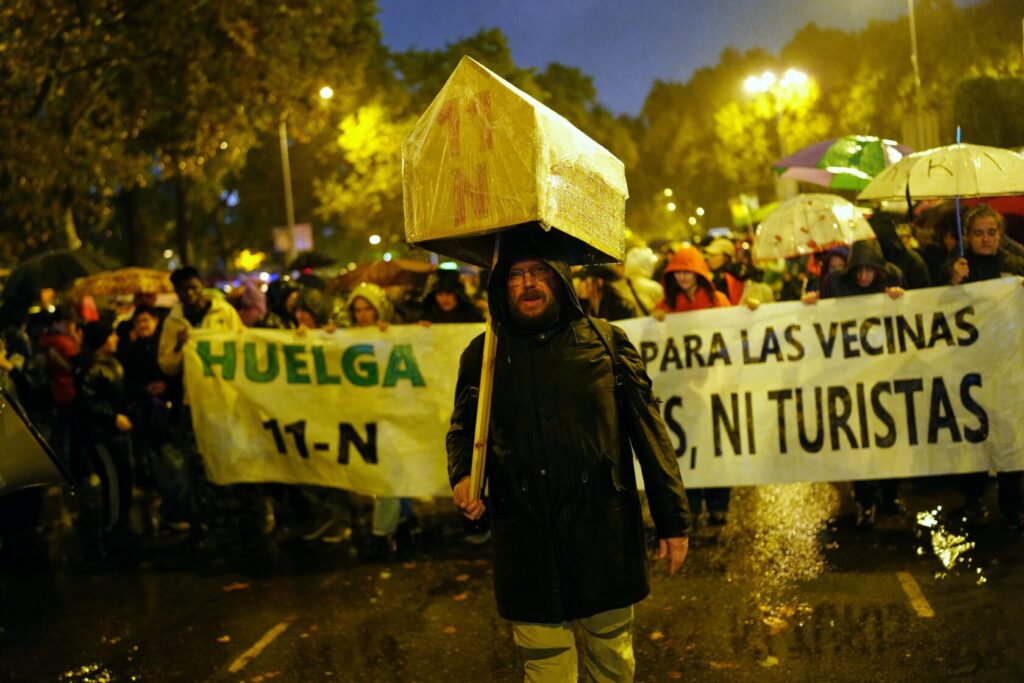
Počas rokov 2015 až 2025 sa pomer najviac zvýšil v Portugalsku, a to až o vyše 60 percent. Nasledujú Holandsko, Maďarsko, Česko a Španielsko. Obe krajiny z Pyrenejského polostrova tento rok zažili rozsiahle nepokoje práve z dôvodu nedostupnosti bývania, ktoré v Španielsku dokonca viedli k predčasným voľbám.
Zlepšuje sa dostupnosť?
V Česku sa tento pomer za desať rokov zhoršil o vyše štvrtinu, podobne ako v Maďarsku. Nad 10-percentnou hranicou je aj v Rakúsku, Slovinsku či na Slovensku. Naopak, v Nemecku či Chorvátsku bol pomer stabilný, v Poľsku dokonca vďaka rýchlemu rastu platov o niečo klesol.
Výrazne sa index znížil v Rumunsku – až o vyše 40 percent –, ale aj vo Fínsku, Bulharsku či v Taliansku. Dôvodom zlepšenia na Balkáne je zrejme výraznejší rast miezd po vstupe do EÚ, v Taliansku skôr stagnácia cien nehnuteľností pre slabý hospodársky rast.
Na Slovensku je podľa analýzy realitnej spoločnosti Remax najdostupnejšie bývanie v Nitrianskom kraji, kde sa za priemernú mesačnú mzdu dá kúpiť 0,85 štvorcového metra nehnuteľnosti. Na byt s rozlohou 85 štvorcových metrov teda treba odložiť 100 mesačných platov, čiže šetriť takúto sumu viac ako osem rokov.
V iných krajoch za priemernú mzdu možno kúpiť ešte menej. V Banskobystrickom a Trenčianskom kraji len 0,8 m2. Najhoršia situácia je v Bratislavskom kraji, kde sa dá za mesačný plat kúpiť 0,51 m2 nehnuteľnosti, a v Prešovskom kraji, kde je to len 0,49 m2. Znamená to, že na spomínaný byt musia v týchto krajoch odkladať vyše 14 rokov.
Na východe dobre?
Rozdiely v cenách nehnuteľností medzi hlavným mestom a regiónmi sú často priepastné. V bratislavskej luxusnej štvrti tak môže 2-izbový byt stáť aj pol milióna eur, kým v Medzilaborciach na severovýchode Slovenska sa dá kúpiť za 25-tisíc eur. Podľa realitného cenového portálu RealStats tam na kúpu trojizbového bytu stačí dvojročný príjem. V Bratislave je to vyše desaťročný plat.
Regióny, kde je málo pracovných príležitostí, obyvatelia opúšťajú a o nehnuteľnosti logicky nie je záujem. Vo veľkých mestách je, naopak, práce dosť a bývania nedostatok. Najmä Bratislava je známa tým, že cenovo dostupných bytov sa stavia málo a v centrálnych zónach drahé byty skupujú realitní investori.
Často ich držia prázdne niekoľko rokov, dokonca ich ani neprenajímajú, aby ich potom predali za ceny, ktoré sa medzičasom zvýšili o desiatky percent. Národná banka Slovenska (NBS) tento rok podľa takmer nulovej spotreby elektriny zistila, že v Bratislave je vyše 27-tisíc neobývaných bytov, čo je viac ako desatina celkového počtu.
Podobné alebo horšie je to aj v ďalších krajských mestách, ako Téma.21 písala v máji. V Košiciach to bolo dokonca vyše 15 percent bytov, teda 18-tisíc, v Nitre, Prešove či Trnave okolo 5-tisíc neobývaných obydlí. Dôvodom môže byť nielen realitná špekulácia, ale aj odchod majiteľov nehnuteľností do zahraničia, pričom byt si držia pre prípad návratu v budúcnosti.
Ako zatlačiť na investorov?
Dostupnosť bývania sa podľa európskych štatistík zhoršuje práve v časoch ekonomického boomu, keď sú úroky z hypoték nízke, záujem o nehnuteľnosti je vysoký a ceny stúpajú. Bolo to tak napríklad v rokoch 2006 až 2008 pred finančnou krízou alebo v rokoch 2020 až 2022 pred energetickou krízou a nárastom inflácie.
Keď sú úroky vyššie, záujem o nehnuteľnosti upadá a platy rastú zvyčajne rýchlejšie ako ceny bytov. Vtedy sa dostupnosť bývania zlepšuje, ako napríklad v rokoch 2012 až 2018. Toto pravidlo len obmedzene platí pre lokality s rastom obyvateľov a nedostatkom bývania.
V Európe sa tento problém zvyčajne rieši ponukou mestských nájomných bytov, tlakom na uvoľnenie investičných bytov na dlhodobé nájmy alebo ich vyšším zdanením. Na Slovensku na to zatiaľ nikto nenabral odvahu.
Malým krôčikom je opatrenie NBS, ktorým obmedzila poskytovanie hypoték ľuďom, ktorí už vlastnia aspoň dve nehnuteľnosti. Pri kúpe tretej si môžu zobrať hypotéku v hodnote maximálne 70 percent hodnoty bytu, teda musia mať aspoň 30 percent vlastných prostriedkov. Téma.21 o tom písala v júni.
V skutočnosti ani to mnohých od kúpy ďalšieho investičného bytu neodradí. Skutočným tlakom, ktorý by uvoľnil tisíce bytov z rúk obchodníkov do užívania budúcich skutočných obyvateľov, by bolo výrazne vyššie zdanenie druhej a ďalšej nehnuteľnosti. Mestám by to pomohlo zvýšiť príjmy a ich obyvateľom ľahšie získať bývanie.